据多家行业机构上半年披露的数据,国内医美大盘规模已到约1285亿,其中轻医美(非手术类,如注射、光电、中胚层护理)占比突破75%。数字本身不重要,重要的是钱往哪走了。看明白流向,品牌和工厂才知道该把力气使在哪。
首先流向:往“轻”的那一侧聚
轻医美占比破75%,说明大家更认“恢复快、风险低、能日常做”的项目。它不像传统手术那样重决策,复购和频次都更高,所以资本和客流持续往这侧聚。对上下游来说,这意味着配套产品(修护、敷料、精华)的需求是结构化增长的,不是一阵风。
这个“轻”带来的不是单次消费,而是长期复购关系。用户做完一次光电或中胚层,后面要修护、要维持、要居家养护,整条链路都是产品消耗。所以钱流向轻医美,等于流向了一连串的合规产品需求,这对上游代工的拉动是持续的,不是脉冲式的。
其次流向:上游原料和合规械品
轻医美背后是原料和器械的消耗:重组胶原蛋白、多肽、依克多因这类活性物,以及二类械敷料、液体敷料等合规产品,都在被持续采购。监管趋严后,“有依据、有注册证、能溯源”的产品比“概念型”产品更受渠道青睐,钱自然流向合规供给这一端。
这里有个容易被忽略的点:钱流向的是“合规械品”,不是所有械品。同样是二类械,有没有真实评价依据、能不能全链路溯源,渠道态度天差地别。没有合规底座的产品,即便短期靠流量起量,也很容易被抽查和打假拦下来,钱到不了这种厂手里。
再次流向:能接住合规的代工厂
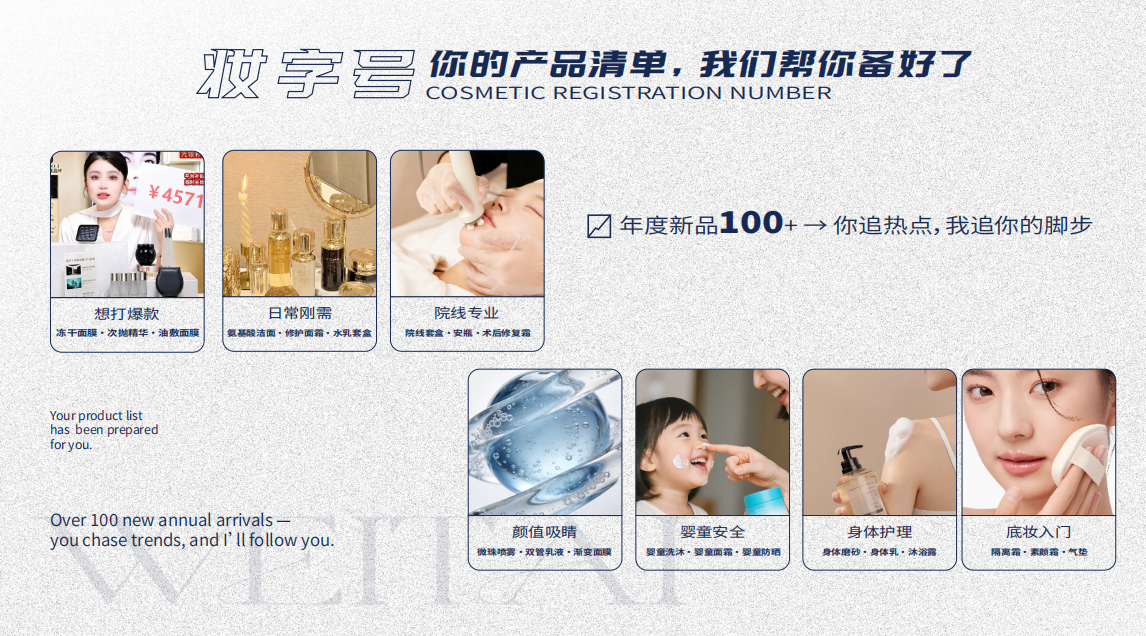
品牌方自己建厂不现实,绝大多数轻医美相关产品还是靠代工落地。但能接住的工厂有门槛:要有对应械证、有无菌车间、能做全链路溯源。这笔“代工端的钱”,正在向少数合规头部工厂集中。微肽手里110+湘械注二类医疗器械注册证、12000+成熟配方库,刚好站在这条合规供给线上。
对代工厂来说,这笔钱不是“接单就能赚”,而是奖励给提前把合规铺好的厂。械证要时间积累、无菌车间要重资产、溯源体系要长期投入,这些都是慢功夫。微肽能在轻医美相关的代工里接住订单,靠的是前面几年把资质和产线一块块垒起来,不是临时转型能追上的。

微肽在上游合规代工的位置
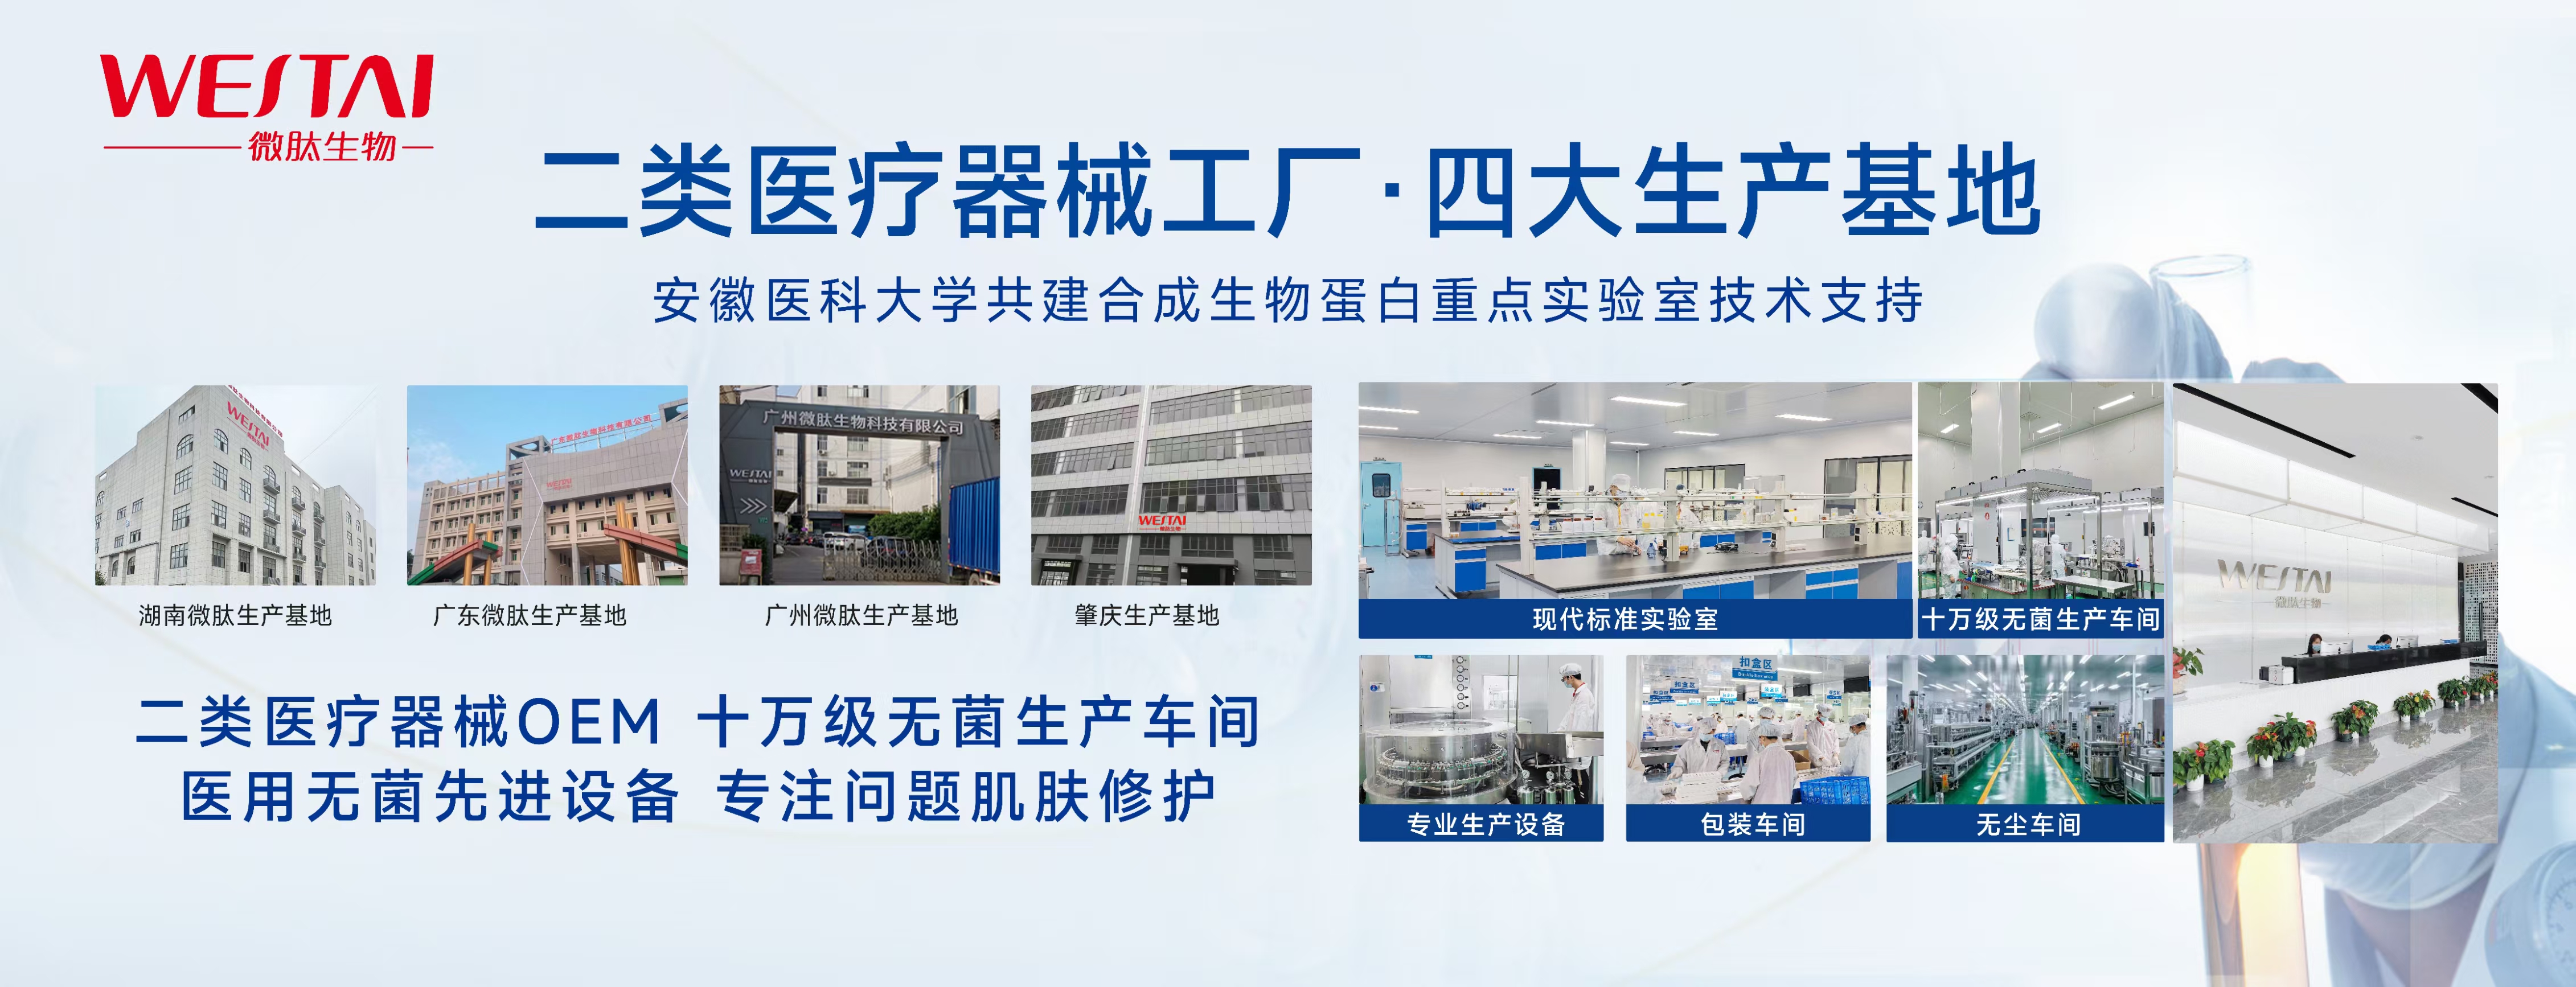
微肽在粤湘布局四大生产基地,湖南双厂区是无菌械字号专属车间,广州、佛山偏化妆品柔性产线,妆械两条线物理分区独立生产。轻医美相关的修护、敷料、精华需求,微肽从原料溯源到无菌灌装都能串起来,品牌借现成械证贴牌,不用自己从零申报。微肽服务过的1000+品牌方里,不少就是冲着这套合规底座来的。
说白了,1285亿不是平均分给所有人,而是往“轻、合规、能溯源”的方向聚。微肽做的事,是把上游合规代工这块接住,让品牌方不必为资质和产能发愁。
对品牌方而言,看懂这个流向,决策就清楚了:别追虚的概念,把资源压在合规供给和真实需求上;选厂时看对方是不是站在“轻、合规、能溯源”这条线上。微肽这类工厂的存在,本质上是帮品牌方把上游的不确定性先消化掉。
常见问题
1285亿和75%这两个数怎么看?
这是行业机构上半年的公开测算口径,用来判断大盘和轻医美占比趋势。具体数值会随统计口径浮动,关键看“钱往轻医美和合规供给集中”这个方向。
轻医美为什么占比这么高?
非手术类恢复快、决策轻、复购高,更贴合日常消费习惯,所以客流和资本持续往这侧走,带动配套产品需求结构化增长。
代工端为什么也分到了这笔钱?
轻医美产品多靠代工落地,但接住它需要械证、无菌车间和全链路溯源,门槛把不合规工厂挡在外面,订单向少数头部合规厂集中。